
En México cada vez ganan más terreno las tarjetas prepago, pero ¿son de crédito o de débito? En este artículo despejaremos todas tus dudas: definiremos qué son, en qué se diferencian de las tarjetas de débito y crédito, y cómo identificarlas. Empecemos.

¿Qué son las tarjetas prepago?
Las tarjetas prepago, también llamadas de valor almacenado, funcionan con un saldo que tú mismo cargas antes de usar. Son independientes de cuentas bancarias tradicionales y no te ofrecen línea de crédito ni sobregiros. Una vez que agotas el saldo, debes recargar para volver a usarlas.
Principales características:
- Saldo anticipado: sólo gastas lo que depositaste.
- Sin préstamo ni intereses: no hay deuda ni periodo de gracia.
- Sin cuenta bancaria obligatoria: puedes tenerlas aunque no estés bancarizado.
- Regulación en México: Banxico y la CNBV las clasifican como medios de disposición con obligaciones de transparencia y protección al usuario.
Diferencias con las tarjetas de débito
Aunque en el punto de venta a veces se seleccione “débito”, las diferencias fundamentales son:
- Fuente de fondos:
- Prepago: saldo cargado previamente en la tarjeta.
- Débito: extrae dinero directamente de tu cuenta bancaria (cheques, nómina, ahorro).
- Vinculación:
- Prepago: no está ligada a tu cuenta de cheques; puede emitir extractos, pero el dinero queda “guardado” en un monedero electrónico.
- Débito: siempre va conectada a una cuenta bancaria y registra movimientos en tu estado de cuenta.
- Sobregiro:
- Prepago: imposible (no hay crédito ni descubierto).
- Débito: algunas instituciones permiten sobregiro con cobro de comisiones e intereses.
Diferencias con las tarjetas de crédito
La tarjeta de crédito es un préstamo revolvente; la prepago no:
- Línea de crédito vs. saldo prepagado:
- Crédito: dispones de un tope de financiamiento que debes pagar luego, con posibilidad de generar intereses si no liquidas el total en tu fecha de corte.
- Prepago: no existe préstamo; usas únicamente lo que hayas cargado.
- Beneficios y coste:
- Crédito: ofrece meses sin intereses, puntos, recompensas, pero cobra intereses y comisiones si no pagas a tiempo.
- Prepago: no genera historial crediticio ni recompensas bancarias, pero también te exime de intereses y evita endeudamiento.
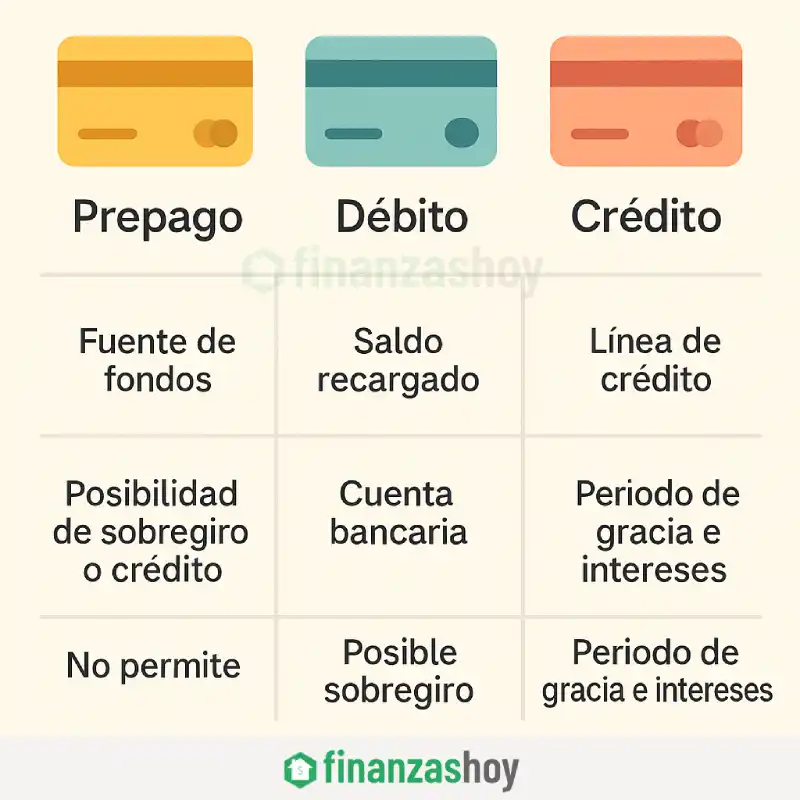
Tabla comparativa de pros y contras
| Tipo Tarjeta | Pros | Contras |
|---|---|---|
| Prepago | • Control estricto de gasto: sólo usas lo que cargaste. • No necesitas cuenta bancaria; ideal si no estás bancarizado. | • Comisiones por recarga, inactividad o retiro en cajero. • No construye historial crediticio. |
| Débito | • Acceso directo a tu cuenta bancaria sin intereses si hay saldo. • Cobertura antifraude similar a la de crédito. | • Posible sobregiro con comisiones. • Dependes de tener cuenta y hay límites diarios de retiro. |
| Crédito | • Te presta dinero hasta un límite; puedes diferir pagos. • Programas de recompensas, meses sin intereses y seguros incluidos. | • Intereses y comisiones si no pagas el total. • Cuota anual y riesgo de endeudamiento por mal uso. |
¿Cómo identificar si una tarjeta es crédito, débito o prepago?
Para identificar si una tarjeta es de crédito, débito o prepago, fíjate en estos aspectos clave:
- Leyenda o marca en el plástico
Suele venir impreso junto al chip o al logo: “Credit” o “Crédito” para tarjetas de crédito; “Debit” o “Débito” para débito; y a veces “Prepaid” o “Prepago” en los plásticos prepagos. - Red de pago y sub‑marca
- Visa:
- Visa Classic/Gold/Platinum suelen ser crédito.
- Visa Debit o Visa Electron son débito puro.
- Visa Prepaid (o Visa Uso General) es prepago.
- Mastercard:
- Mastercard Standard/Gold/etc. suelen ser crédito.
- Maestro o Mastercard Debit indican débito.
- Mastercard Prepaid es prepago.
- Visa:
- Fuente de los fondos
- Crédito: dispones de una línea de crédito; el emisor te presta y generas un saldo que luego pagas (intereses si no liquidas a tiempo).
- Débito: descuenta inmediatamente de tu cuenta corriente o de nómina; no hay crédito ni intereses mientras haya saldo suficiente .
- Prepago: gastas únicamente lo que hayas recargado antes; el plástico no está vinculado a una cuenta bancaria tradicional.
- Consulta en tu banca en línea o estados de cuenta
En el portal o app suele indicarse el tipo de tarjeta y, en caso de crédito, tu límite y saldo disponible; si no aparece línea de crédito y ves sólo recargas, es prepago. - Contrato y condiciones
Aunque parece evidente, puedes revisar el contrato que firmaste. Si habla de “línea de crédito”, plazos de gracia e intereses, es crédito. Si menciona “cargo automático sobre tu cuenta bancaria”, es débito. Si define “saldo recargable” y “valor almacenado”, es prepago. - Atención al cliente
Llama o chatea con el emisor: bastará con preguntarles directamente si tu producto es una tarjeta de crédito, débito o prepago. Ellos tienen toda la información de tu contrato y te confirmarán la naturaleza del plástico. - En Cajeros automáticos:
– Crédito: ofrece la opción de “avance de efectivo” (con comisión e intereses).
– Débito: permite extracción inmediata descontando de tu cuenta bancaria.
– Prepago: puede ofrecer retiro sólo si la emisión lo habilita y hasta el límite del saldo recargado; en muchos casos no permiten extracción de cajero.
Caso OXXO: ¿las tarjetas de OXXO son de débito o crédito?
En OXXO encontrarás varios productos que a veces generan confusión:
- Tarjetas de regalo o prepago
Son plásticos con un monto fijo para canjear en servicios como Xbox, Netflix o recargas de tiempo aire (basicamente añadir saldo a tu celular). Funcionan como tarjetas de valor almacenado, sin vinculación a cuenta bancaria ni línea de crédito - Spin by OXXO
Es una cuenta digital (e‑wallet) emitida por Compropago, S.A. de C.V. y regulada bajo la Ley Fintech. Incluye una tarjeta Visa que funciona como débito, descontando el saldo disponible en la app o recargable en tiendas OXXO. - OXXO Pay
No es una tarjeta, sino un método de pago en efectivo para e‑commerce. Generas un código en la plataforma del comercio electrónico, lo llevas a cualquier tienda OXXO y pagas en caja; el comercio recibe la notificación al instante. No hay plástico ni línea de crédito.
En ningún caso OXXO emite una tarjeta de crédito tradicional, y su única tarjeta “bancaria” (Spin) opera como débito.